2022年2月21日,普京在全国电视讲话里给西方下了判断:软弱、分裂2026配资平台有哪些变化,扛不住长期代价。
五天后,美欧英加发出联合声明,冻结俄央行约3000亿美元储备,把部分俄银行踢出SWIFT。存在别人保险柜里的家底,说拿不出来,就拿不出来了。
几年过去,前线还在拉锯,可俄罗斯被一点点抽空的,是油卖给谁、芯片从哪来、钱走哪条路。压垮它的,真是那场仗吗?还是中美两强较量之下,被重新改写的那套世界规则?
最大的卖家和最大的买家同时转身
先看俄罗斯靠什么吃饭。燃料能源长期占它出口的50%到60%,差不多每卖出两块钱的货,就有一块多是油气。
2000年代油价一路走高,俄经济也跟着起飞,两条曲线几乎贴着走。那些年的好日子,很大一块是地底下挣来的。
这种活法有个前提:买家离不开,对手卖不动。偏偏这两头,早在战争打响之前就开始松动。
美国那头,页岩革命把一个大买家变成了头号卖家。美国页岩革命推动原油产量持续增长,成为全球第一大产油国。
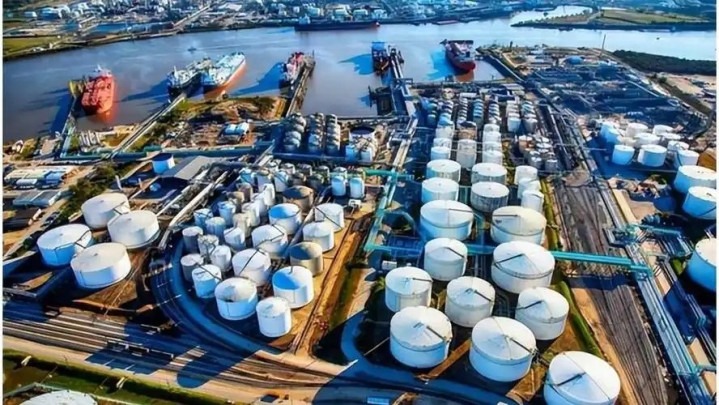
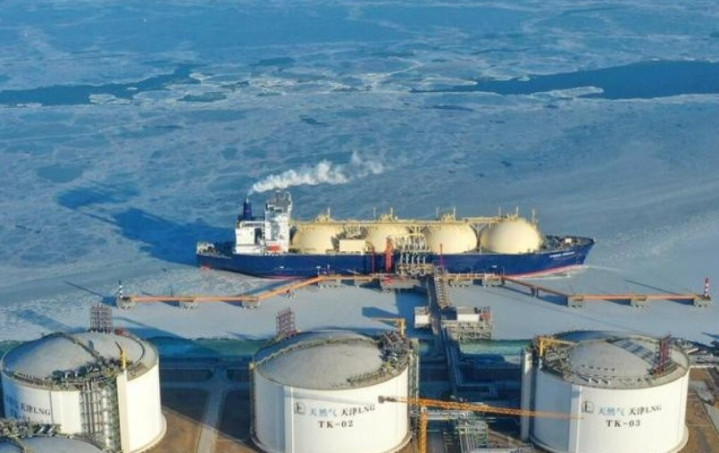
到2024年,美国原油产量约1320万桶/日,排全球第一。2023年美国对欧液化天然气供应约620亿立方米,俄罗斯在欧洲经营多年的管道气市场,就这样被跨洋运来的船接了班。
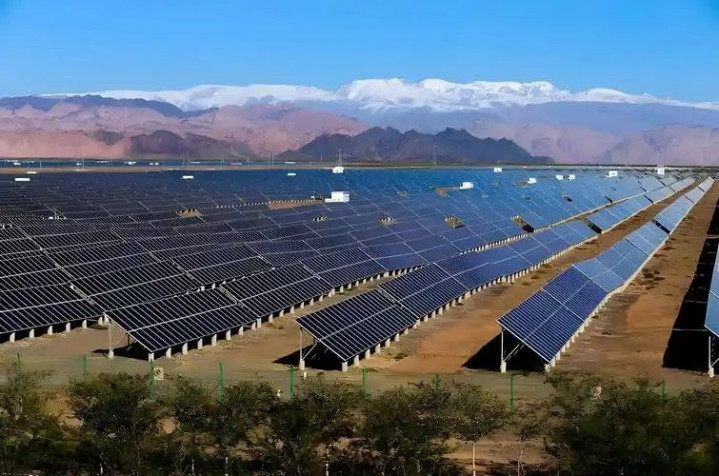
中国那头,方向相反,冲击同样实在。2024年中国光伏新增装机2.78亿千瓦,新能源汽车渗透率超过40%,街上每卖出十辆新车,四辆以上不再烧油。
国际能源署的情景测算里,中国石油需求会在2025到2030年间见顶。最大的买家还在买,胃口却快到头了。
中国推新能源,图的是自身能源安全和产业升级,账本上并没有俄罗斯这一栏。可对一个靠卖油气过日子的国家来说,买家需求一见顶,后果都落在同一处。
两头一挤,俄罗斯的油只能折价找人接。2022到2023年,乌拉尔原油对布伦特的折价一度达到每桶25到35美元。
每卖一桶,先让出去二三十美元,卖得越多,让出去的越多。这笔钱,本该变成预算里的工资、养老金和工厂订单。
开篇那3000亿美元,是一刀冻住的存款。能源这条线上流走的,是往后每一年都要少收的进项,是慢慢放血。
芯片断供以后,连钱都得换条路走
油气之外,俄罗斯还有两个更难补的窟窿:工厂要的芯片,和钱怎么进出。
先说芯片。俄罗斯本土能量产的芯片,水平大约在65到90纳米,28纳米级还停在研发,没能量产。
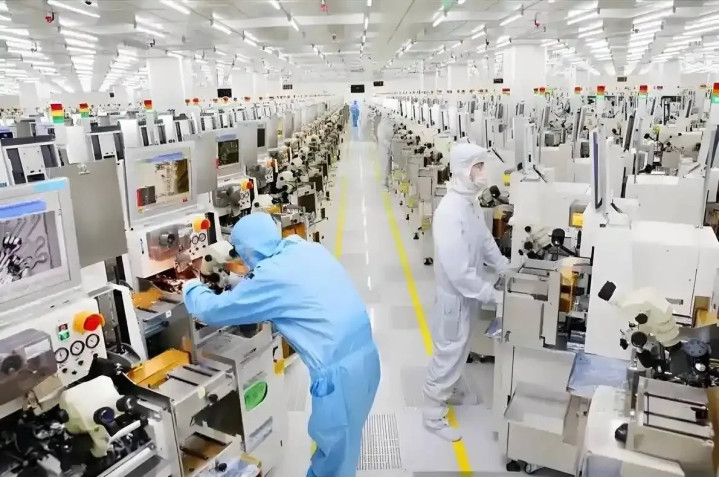
为什么断得这么彻底?美国对俄芯片管制收紧,相关de minimis门槛降至0%。
全球先进制程的关键设备几乎都绕不开美国技术,这根线一拉,大半条产业链跟着动。翻成大白话:钱再多也没用,卖家得先掂量自己敢不敢卖。
俄罗斯依赖走私芯片维持生产,成本与不确定性上升。东西是弄到了,代价是贵、不稳、随时可能断。
再说钱路。2021年,人民币在俄出口结算里只占约0.5%,到2024年升到约35%,涨了约七十倍。
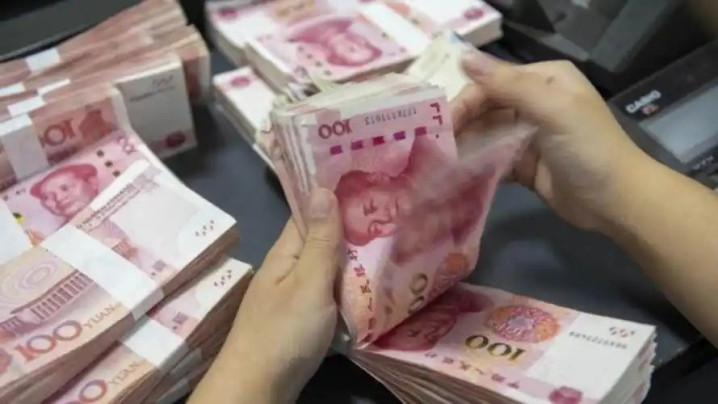
看上去,俄罗斯换了一条新路。可美元欧元仍占约一半,这条路也有天花板:俄方攒下的人民币,能投的资产有限。
更要命的是二级制裁。2024年4月后,中国一些大型银行一度收紧对俄结算,当年4到5月中国对俄出口环比降了10%到15%。银行要顾及全球业务,先求自保,这是商业机构的本能。
东边的生意确实做大了。2024年中俄贸易额2448亿美元。但看结构:中俄贸易以俄出口原材料、中国出口工业品为主,结构并不对称。
一边卖原料,一边卖工业品。俄罗斯在东方找到了买家,也找到了卖家,自己却还是那个卖原料的角色。
芯片管制和结算换轨,抓手落在同一处:全球技术和金融网络里那几个美国节点。俄罗斯每绕开一个,就要多付一层成本。
那场仗把十年的路压成了两年
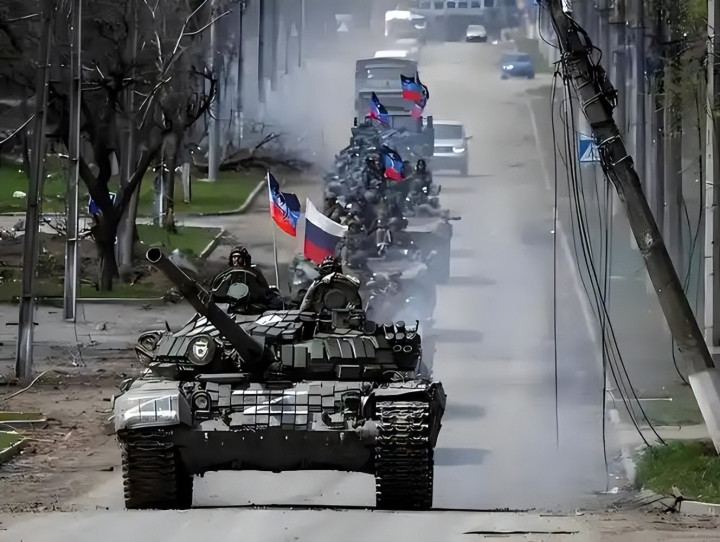
战争当然在烧钱。2024年俄国防开支约10.4万亿卢布,占GDP约6%。
2025年预算草案又加到约13.5万亿卢布,一年之间多出三万亿出头。
军费上升挤压了转型和公共投资的财政空间。转型最缺的就是钱,偏偏钱先被战场吃掉了。
人也在被抽走。据估计,2022年以后外流人口约80到100万,高技能人群占比高。
留下来的人,被前线和军工厂争着要。2024年俄失业率降到2.3%到2.4%的历史低位。
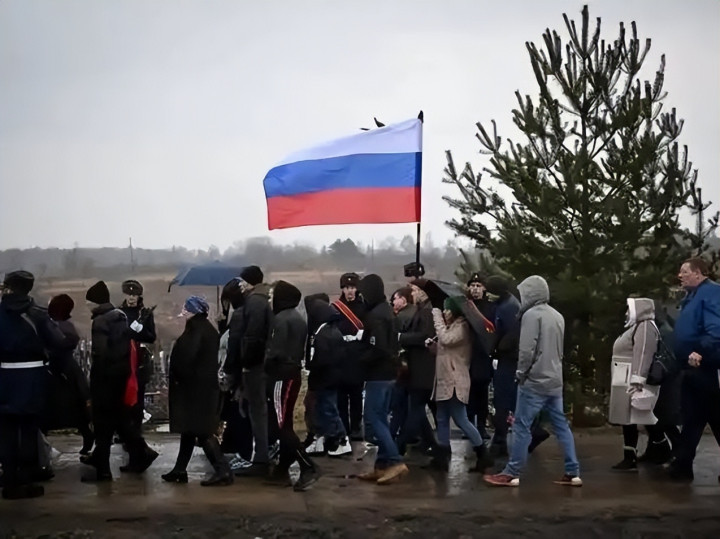
听上去像好事,实际是工厂招不到人。低失业率反映出劳动力短缺。低失业换来的不是繁荣,是用工荒。
可要说这些伤口全是战争划开的,又说不通。欧盟“Fit for 55”一揽子方案2021年就立了法,目标是2030年比基准年减排55%。
换句话说,战前欧洲就打算一步步减少化石能源,俄罗斯的管道气市场迟早要缩。美国页岩的爬坡、中国新能源的起势,也都早于2022年。
战争干的事,是踩了一脚油门。战争加速了欧洲原本渐进的“去俄化”进程。
元股证券:ygzq.hk可以说,没有这场仗,能源、芯片、结算这几根绳子照样会一点点勒紧,只是慢得多。
有了这场仗,制裁有了充分理由,军费吞掉了转型的本钱,外流掏空了劳动力。绳子还是那几根,勒紧的速度快了好几倍。
2025年春天,普京开口要内阁给个说法
2025年一季度,俄罗斯GDP环比下滑。4月的经济会议上,普京公开要求内阁解释原因。当众敲打自己的政府,本身就说明账不好看了。
俄央行基准利率曾处于16%—21%的历史高位区间。高利率压制投资与扩产。
国家福利基金的流动性资产,从战前约1200亿美元降到2024年底约500亿美元以下,应急的钱袋子瘪了一大半。
曾经的硬招牌也在褪色。俄罗斯武器出口占全球的份额,从约21%降到约7.8%,不到原来的四成。
老主顾印度从俄罗斯进口武器的占比,从约58%降到约36%,订单转去了法国和美国。
再回看2022年2月21日那场讲话。普京押的是西方软弱、分裂,不会为乌克兰承受长期代价。事后的走向是,冻结、断供、管制一轮接一轮。
俄罗斯早就喊出“转向东方”,对中美较量并非毫无预判。可以说,判断落空在于:东方未能接住西方留下的空档,而其战前判断后来被事实证明落空:中美较量重排了相关规则。最大买家的需求在见顶,新的结算通道还要看二级制裁的脸色。
配资白名单平台开户
规则一变,底子薄的问题全露了出来。俄罗斯名义GDP约2.14到2.18万亿美元,只占全球约2%;研发投入约占GDP的1.08%,OECD平均约2.7%,不到人家一半。
苏联后期就曾在油价暴跌时吃过大亏。这一回,俄罗斯手里同样没有能顶上的非资源引擎,要自强,最终得靠生产率。
所以,“压垮”二字要读准:它指的是长期竞争力被一点点抽空,国家明天并不会倒。说真正压垮俄罗斯的不是俄乌战事,而是中美角力,这个判断站得住——中美较量重排的能源、科技、金融规则是结构性主因,战事是把速度调快的放大器。
那场电视讲话押的是西方会分裂、会退缩。如今卡住俄罗斯的,是美国的页岩井和芯片规则,是中国的光伏板和电动车,还有那笔被冻在别人保险柜里的储备。这些东西,没有一样会因为前线推进几公里而改变。
参考资料:
2022年2月26日联合声明(美欧英加).美国白宫/欧盟委员会.2022-02-26
Arms Transfers Database(2025年3月更新).斯德哥尔摩国际和平研究所(SIPRI)
2024年12月进出口商品贸易数据.中国海关总署
俄罗斯央行关键利率与金融稳定报告(2024—2025).俄罗斯中央银行
Export Administration Regulations §746.8(Russia/Belarus industry sanctions).经济合作与发展组织(OECD)2026配资平台有哪些变化
元股证券-官网注册提示:本文来自互联网,不代表本网站观点。